Trắc nghiệm tâm lý: bạn liều lĩnh với tiền bạc đến mức nào
Liều lĩnh với tiền bạc đến mức nào thường thể hiện qua cách bạn chấp nhận rủi ro, ưu tiên “cơ hội nhanh” hay “an toàn bền”. Bài trắc nghiệm tâm lý dưới đây giúp bạn tự nhận diện xu hướng ưa mạo hiểm của mình, để điều chỉnh quyết định chi tiêu và đầu tư hợp lý hơn.
Chủ đề này đáng quan tâm vì tiền bạc không chỉ là con số, mà còn phản ánh tính cách và cách bạn xử lý không chắc chắn. Khi hiểu rõ mình đang nghiêng về kiểu gì, bạn sẽ dễ kỷ luật hơn trước cám dỗ và giảm các quyết định theo cảm xúc.
Vì sao tính “liều lĩnh với tiền bạc” cần được nhận diện sớm?
Trong tâm lý học đời sống, xu hướng ưa rủi ro thường liên quan đến cách một người nhìn nhận tương lai: bạn tập trung vào khả năng đạt được lợi ích nhanh, hay cân nhắc kỹ xác suất thất bại và hậu quả. Khi mức liều cao, bạn có thể hành động nhanh, nhưng cũng dễ bỏ qua các phương án dự phòng.
Theo quan niệm dân gian, người “liều” thường được nhìn nhận là dám nghĩ dám làm. Tuy vậy, “liều” trong tiền bạc khác với “dám thử”: tiền liên quan đến an ninh gia đình và kế hoạch dài hạn, nên cần có giới hạn rõ ràng.
Nhận diện sớm giúp bạn phân biệt: bạn liều vì tham vọng và cơ hội hay vì thiếu bình tĩnh. Chỉ cần chỉnh một chút cách ra quyết định (như đặt trần rủi ro hoặc chia tỷ trọng), kết quả thường bền hơn.
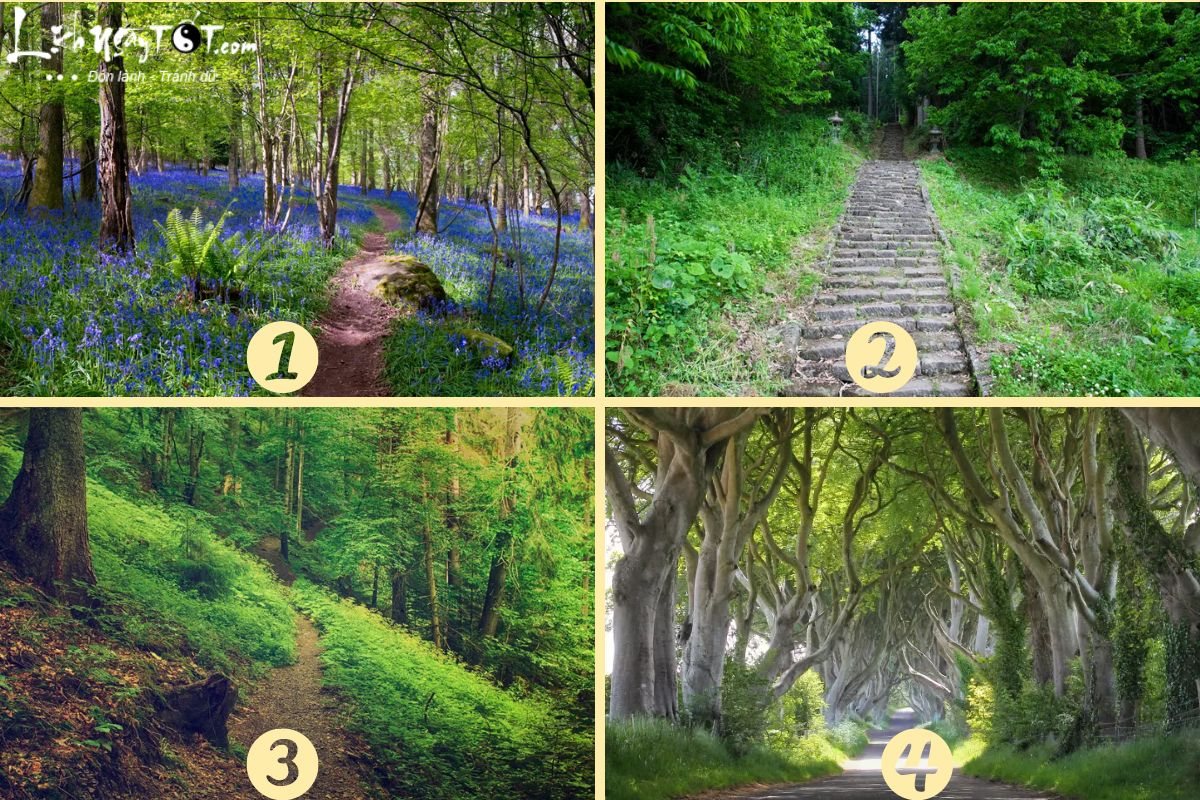
Trắc nghiệm tâm lý: chọn 1 hình thiên nhiên để biết xu hướng của bạn
Bài trắc nghiệm hoạt động theo nguyên tắc “phản xạ cảm xúc”: bạn chọn hình ảnh bạn thấy ấn tượng nhất ngay trong vài giây, thay vì suy nghĩ quá lâu. Sự lựa chọn cho thấy bạn ưu tiên cảm giác gì: an toàn, khám phá, hay tự quan sát bản thân.
Cách làm: bạn chỉ cần tập trung, chọn một bức ảnh thiên nhiên phù hợp với trực giác, rồi xem kết quả tương ứng. Lưu ý, đây là góc nhìn tham khảo để tự hiểu mình, không phải công cụ chẩn đoán hay phán xét.
Diễn giải kết quả theo 3 nhóm xu hướng
Mỗi lựa chọn tương ứng với một kiểu tính cách và cách bạn phản ứng khi đứng trước quyết định tài chính.
Chọn thảm hoa dưới tán cây: bạn an toàn hơn mức nhiều người nghĩ
Nếu bạn chọn bức ảnh thảm hoa màu xanh lam trải dài dưới những tán cây, bạn thường thuộc nhóm coi trọng giá trị truyền thống và sự ổn định. Bạn thích cái đẹp, thích môi trường quen thuộc, và có xu hướng đánh giá cao những điều nhỏ nhặt trong cuộc sống.
Trong tiền bạc, bạn không phải kiểu “lao vào” ngay khi thấy cơ hội. Bạn có thể mạo hiểm ở mức vừa phải, thường theo tâm lý đám đông hoặc dựa vào cảm giác “nhiều người làm thì có lý”. Vì thế thu nhập có thể ổn định, nhưng tốc độ bứt phá không quá nhanh.
Điểm cần lưu ý là nỗi sợ rủi ro đôi khi hình thành từ các lần thất bại trước đó. Khi đã bị “bầm tâm lý”, bạn có thể bỏ lỡ cơ hội tốt chỉ vì không muốn thử lại. Giải pháp là bắt đầu bằng bước nhỏ, thử giới hạn rồi mới tăng mức tham gia.
Chọn bậc thang bê tông: bạn thuộc kiểu liều lĩnh với tiền bạc theo mục tiêu nhanh
Nếu bạn bị thu hút bởi bức ảnh những bậc thang bê tông, bạn thường thích thử thách và cảm thấy hứng thú với nhiệm vụ khó. Bạn tin phía trước có phần thưởng xứng đáng, nên khi gặp cơ hội sinh lời cao trong thời gian ngắn, bạn dễ hành động hơn.
Trong cách ra quyết định, bạn có xu hướng thẳng thắn: đã thấy “đáng” là bạn tiến. Bạn tin mình có thể lường trước rủi ro, nên sẵn sàng chấp nhận kiểu “được ăn cả” thay vì chỉ vừa đủ. Điều này khiến người khác đôi khi lo lắng, vì bạn có thể phản ứng nhanh hơn khả năng kiểm soát của bản thân.
Tuy nhiên, “liều lĩnh” không đồng nghĩa với “không kiểm soát”. Nhà Phật dạy rằng con người cần quán chiếu tâm mình trước khi hành động; áp dụng trong tiền bạc có nghĩa là bạn cần xem: quyết định hôm nay có đang xuất phát từ lý trí hay từ cảm giác muốn thắng ngay.
Cách điều chỉnh để bớt rủi ro khi bạn quá hăng
- Xác định trần rủi ro: chỉ dùng tỷ lệ tiền có thể chấp nhận mất, không dùng toàn bộ quỹ.
- Chia nhỏ thay vì “all-in”: thử một phần, đánh giá kết quả rồi mới mở rộng.
- Viết kế hoạch trước khi đầu tư: mục tiêu, thời hạn, và phương án rút ra nếu không đạt kỳ vọng.
- Ưu tiên nguồn thu có tính đều đặn: giúp bạn không bị áp lực phải “gỡ” bằng quyết định liều hơn.
Chọn con đường rừng: bạn liều trong giới hạn và dựa vào phân tích
Nếu bạn chọn con đường rừng, xu hướng nổi bật là hướng nội và có khả năng phân tích. Bạn thường dành thời gian để tự suy nghĩ, tự đặt câu hỏi và tìm câu trả lời theo cách riêng.
Trong bối cảnh tiền bạc, bạn có thể trông “điềm” và không vội vàng, nhưng thực ra bạn vẫn có nét liều: bạn tiến hành khi đã hiểu rõ điều kiện rủi ro đến đâu. Thực tế, việc “con đường biến mất dần” trong hình gợi rằng bạn ý thức về sự không chắc chắn, nên sẽ cần một lộ trình rõ ràng hơn.
Điều nên làm là biến suy nghĩ thành hành động có cấu trúc: đặt mốc kiểm tra, giới hạn thua lỗ, và xác định điều gì khiến bạn dừng lại. Nhờ vậy bạn tránh được kiểu “tự cân nhắc quá lâu” hoặc “quá tự tin vì đã phân tích”.
Nhìn nhanh sự khác biệt: bạn thuộc nhóm nào khi xử lý tiền?
Bảng dưới đây tóm lược cách mỗi nhóm thường phản ứng trước cơ hội và rủi ro. Bạn có thể dùng như một “bản đồ” để điều chỉnh thói quen chi tiêu và đầu tư.
| Nhóm lựa chọn | Cảm xúc chính | Mức liều với tiền bạc | Cách ra quyết định thường gặp |
|---|---|---|---|
| Thảm hoa dưới tán cây | An yên, gắn với giá trị quen thuộc | Trung bình thấp | Thận trọng, có thể theo đám đông, chú ý ổn định |
| Bậc thang bê tông | Hứng thú chinh phục, thích kết quả nhanh | Cao | Làm nhanh khi thấy lợi thế, chấp nhận rủi ro lớn hơn |
| Con đường rừng | Tự quan sát, thiên về phân tích | Trong giới hạn cho phép | Ra quyết định sau khi cân nhắc, cần lộ trình và mốc kiểm tra |
Bước thực hành sau trắc nghiệm: biến hiểu mình thành kỷ luật tài chính
Điểm quan trọng không phải bạn “liều” hay “an toàn” tuyệt đối, mà là bạn có quy tắc để giới hạn rủi ro hay không. Bạn có thể dùng bài trắc nghiệm như một điểm khởi đầu để thiết kế kỷ luật tài chính cá nhân.
Dưới đây là quy trình gợi ý, áp dụng cho mọi nhóm xu hướng, đặc biệt hữu ích nếu bạn nhận ra mình có thiên hướng liều lĩnh với tiền bạc.
Quy trình 5 bước (có thể làm trong 30–45 phút)
- Ghi lại 3 khoản mục bạn dễ “phóng” nhất: mua sắm theo hứng, đầu tư theo tin đồn, hay vay mượn cho cơ hội.
- Chọn 1 mục tiêu tài chính rõ ràng (ví dụ: quỹ dự phòng 3–6 tháng, hoặc tiết kiệm cho kế hoạch 12 tháng).
- Đặt trần ngân sách cho mỗi quyết định rủi ro: số tiền tối đa cho một lần thử.
- Thiết lập thời điểm đánh giá: sau 2–4 tuần hoặc theo mốc bạn tự chọn để xem có cần điều chỉnh hay dừng.
- Chuẩn bị phương án “nếu xấu”: khi không đạt kỳ vọng, bạn sẽ làm gì để không rơi vào vòng xoáy.
Điều nên làm và nên tránh
Điều nên làm là bắt đầu từ quỹ dự phòng và quy tắc chia tỷ trọng; điều nên tránh là ra quyết định chỉ dựa vào cảm xúc thắng-thua hoặc cảm giác “bây giờ phải làm liền”. Bạn cũng nên tránh tin vào lời hứa kiểu chắc chắn, vì tiền bạc luôn có biến số.
Câu hỏi thường gặp
Bài trắc nghiệm này có chính xác 100% không?
Không. Đây là bài tham khảo để bạn tự nhận diện xu hướng, vì tâm lý có thể thay đổi theo giai đoạn và hoàn cảnh tiền bạc.
Nếu tôi chọn bức ảnh “liều” thì có nên dừng đầu tư rủi ro không?
Không nhất thiết. Bạn có thể tiếp tục nhưng cần đặt trần rủi ro, chia nhỏ và có mốc kiểm tra để “liều” nằm trong giới hạn kiểm soát.
Làm sao để biết tôi liều vì tham vọng hay vì bốc đồng?
Hãy xem quyết định có dựa trên kế hoạch và điều kiện rõ ràng không. Nếu bạn quyết theo hưng phấn, thiếu phương án rút lui thì đó thường là bốc đồng.
Trắc nghiệm nên làm lại khi nào?
Bạn có thể làm lại sau vài tháng hoặc khi thay đổi lớn về tài chính, để so sánh xem mình đã điều chỉnh thói quen ra sao.





